Domain diaphanoskopie.de kaufen?
Wir ziehen mit dem Projekt
diaphanoskopie.de um.
Sind Sie am Kauf der Domain
diaphanoskopie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diaphanoskopie.de kaufen?
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
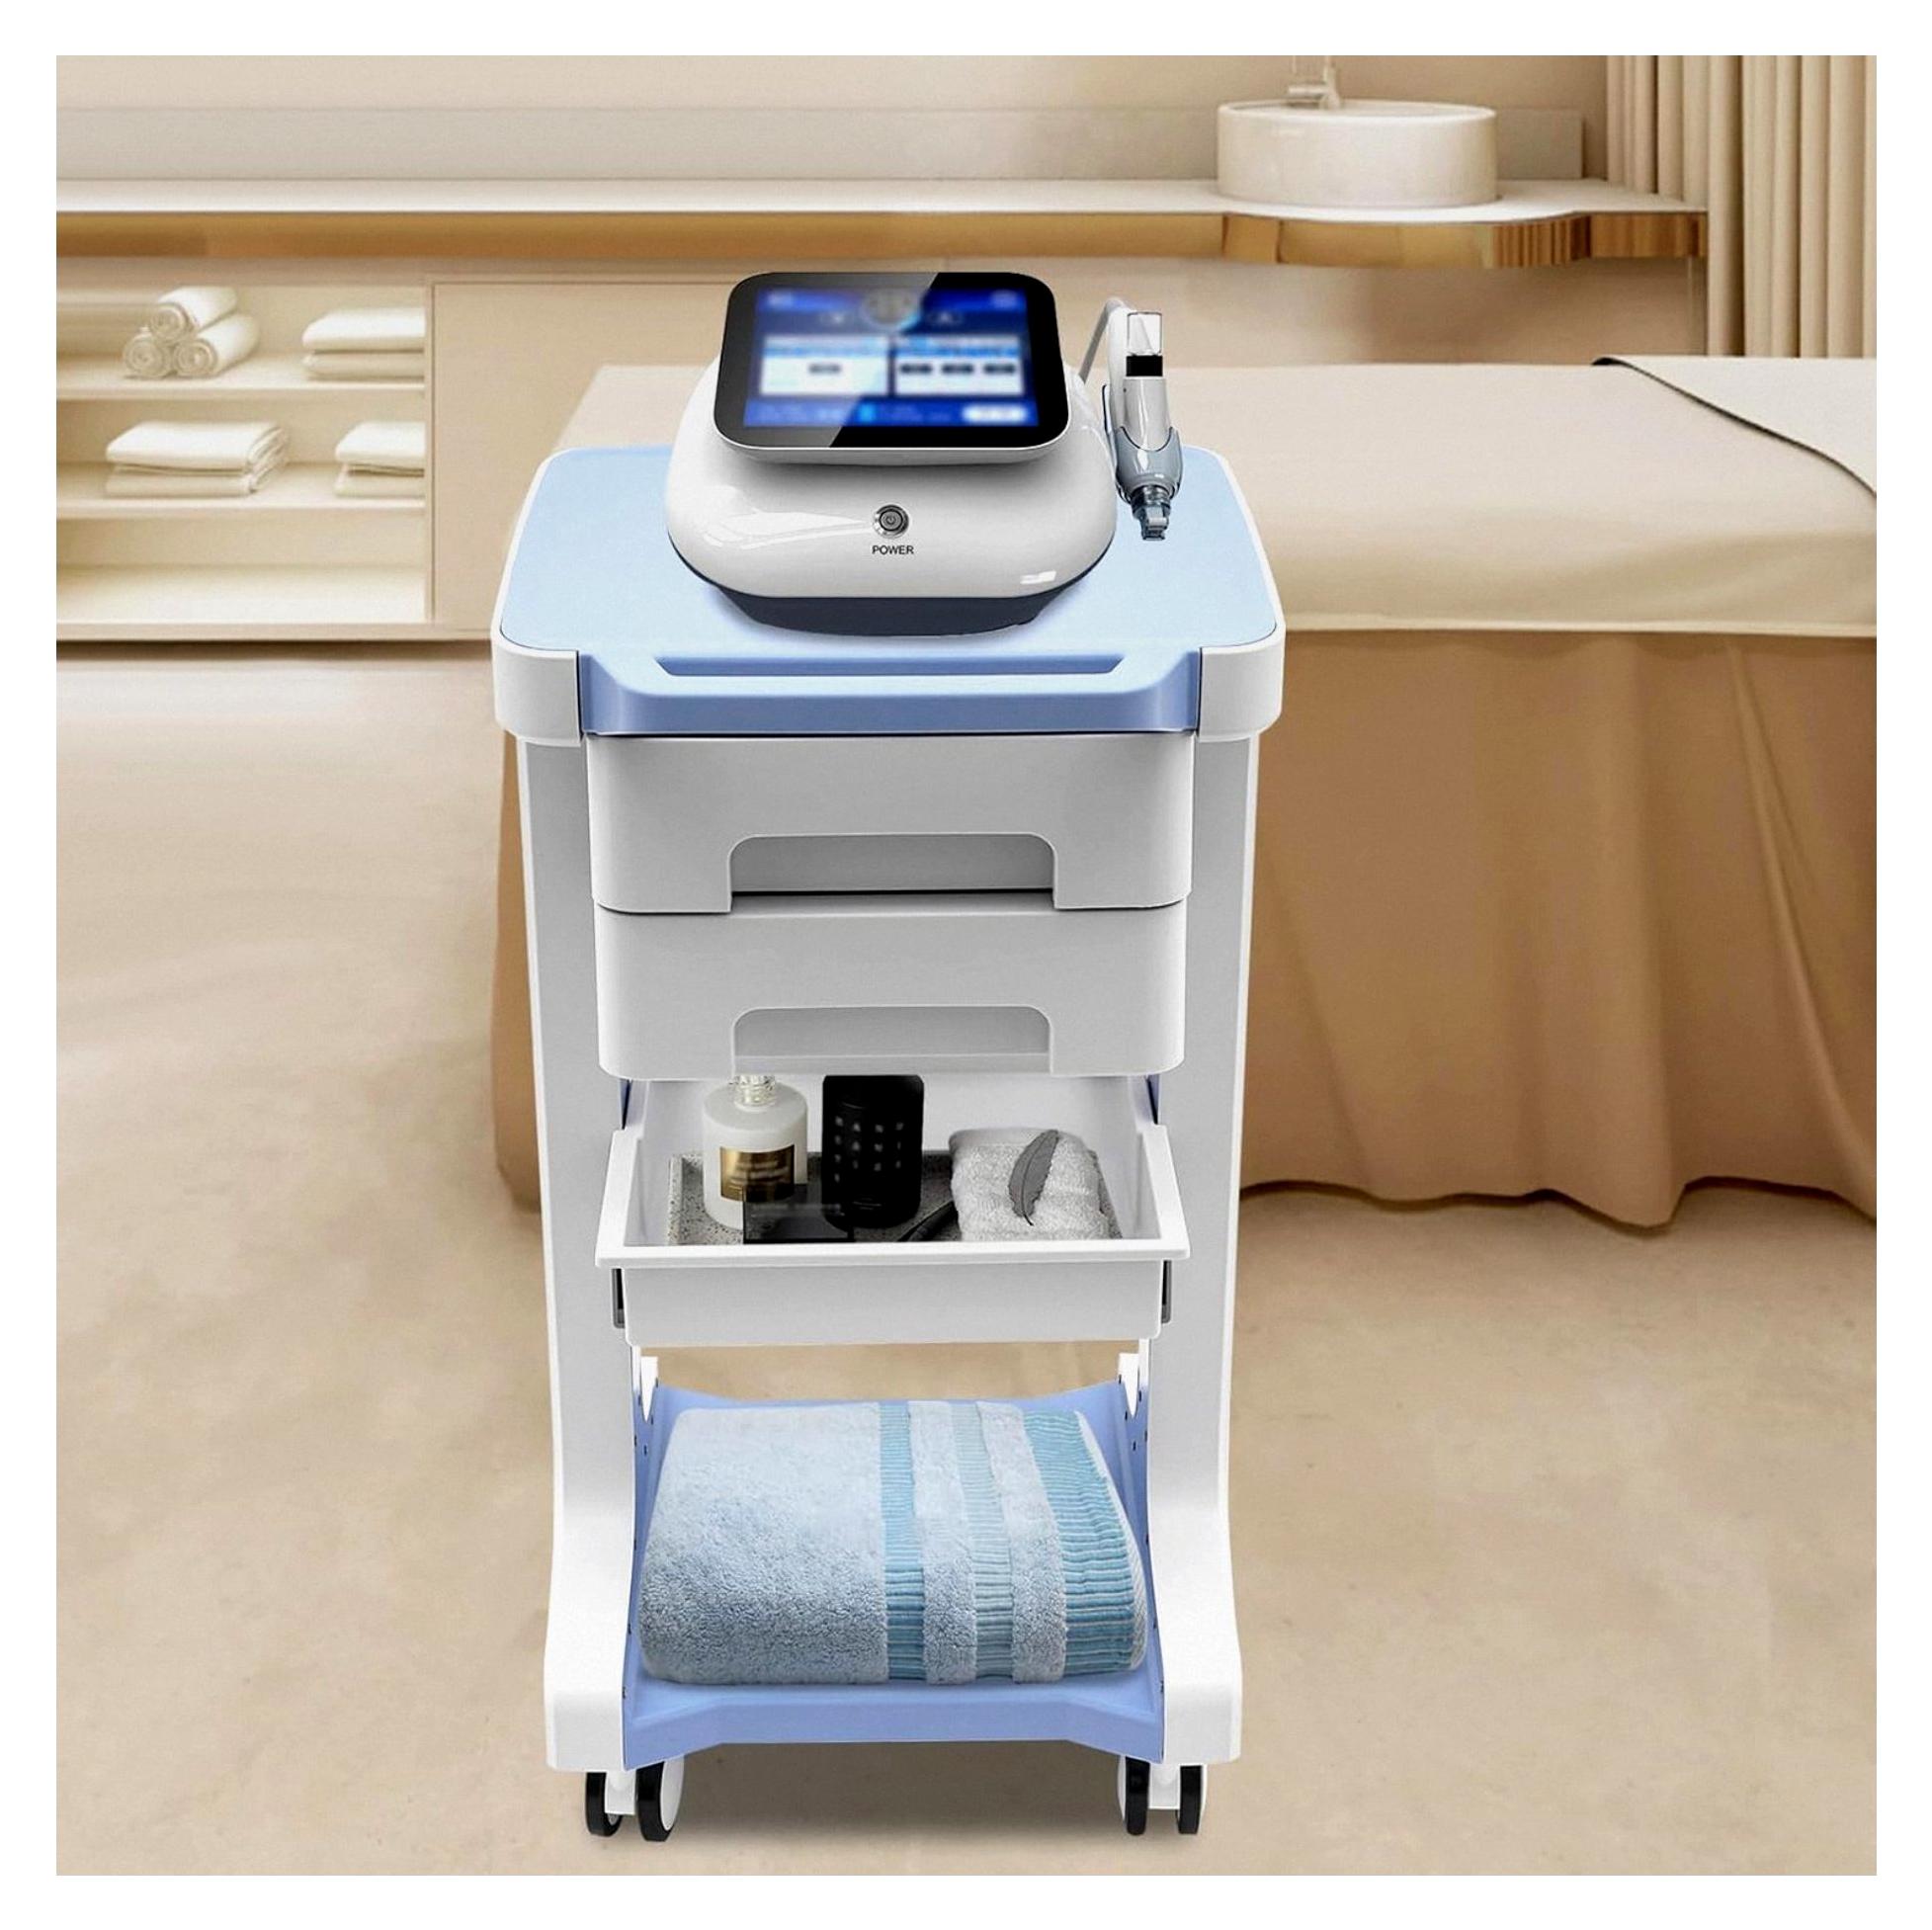
3-stufiger Rollwagen mit 2 Schubladen für medizinische Geräte im Schönheitssalon (Blau)Robust und hochwertig: Der Artikel besteht aus ausgewähltem ABS, was ihn stoßfest und verschleißfest macht. Dadurch bleibt er praktisch und ästhetisch, ohne häufig ersetzt werden zu müssen. Großzügiger Stauraum: Er bietet 3 offene Regalböden für einfachen Zugriff und Organisation sowie 2 geräumige Schubladen mit leichtgängigen, geräuscharmen Schienen, die ausreichend Platz für Ihre wichtigsten Dinge bieten. 50 kg, sodass Sie Ihre wichtigsten Gegenstände sicher darauf abstellen können. Flexible Mobilität und sichere Positionierung: Ausgestattet mit vier Lenkrollen für einfache Manövrierbarkeit sowie zwei Feststellbremsen für mehr Stabilität im Stand.338,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
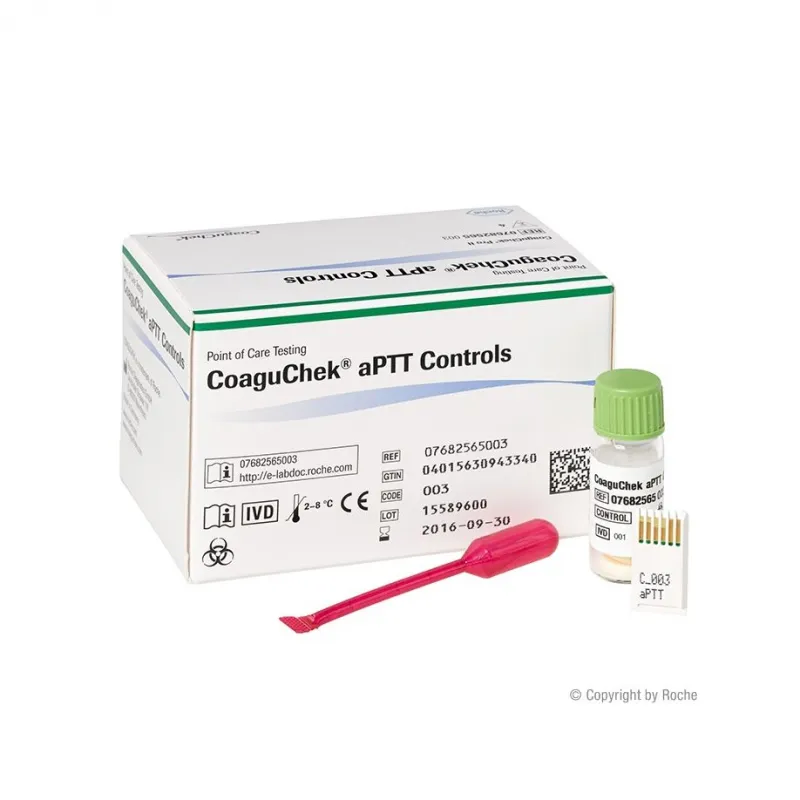
Roche Diagnostik CoaguChek aPTT Control (4 x 1 ml) für CoaguChek Pro II Geräte 07682565003Roche CoaguChek® aPTT Controls – Kontrolllösung für CoaguChek Pro II (4 × 1 ml) Die CoaguChek® aPTT Controls von Roche Diagnostics dienen der Systemprüfung und Qualitätskontrolle der aPTT-Messung (aktivierte partielle Thromboplastinzeit) mit dem CoaguChek® Pro II Messgerät und den CoaguChek® aPTT Teststreifen. Als lyophilisiertes Humanplasma mit chargenspezifischem Code-Chip ermöglichen sie eine reproduzierbare Überprüfung der Systemfunktion direkt am Point-of-Care. Die Kontrollen werden durch Anlösen des lyophilisierten Plasmas mit der beiliegenden Diluent-Pipette (Calciumchlorid und Konservierungsmittel in Wasser) gebrauchsfertig gemacht und anschließend wie eine Patientenprobe auf den aPTT-Teststreifen aufgetragen. Der Code-Chip enthält die chargenspezifischen Sollwerte und Bereiche; das CoaguChek® Pro II übernimmt die Parametrierung automatisch und zeigt Kontrollbereich, Messwert und Beurteilung an. Der Wert wird automatisch als Kontrollwert im Gerät gespeichert. Die CoaguChek® aPTT Controls sind Kühlware (2–8 °C) und ausschließlich für den professionellen Einsatz durch geschultes medizinisches Fachpersonal in Praxis und Klinik bestimmt. Die Kontrollintervalle und Kontrollgrenzen sollten den individuellen Anforderungen der jeweiligen Einrichtung angepasst werden. Produktmerkmale auf einen Blick Zuverlässige Qualitätskontrolle der aPTT-Messung direkt am Point-of-Care – ohne aufwendige Laborvorbereitung Chargenspezifische Sollwerte über Code-Chip – keine manuelle Eingabe von Kontrollbereichen nötig Automatische Anzeige von Kontrollbereich, Messwert und Beurteilung; Kontrollwert wird im Gerät gespeichert Lyophilisiertes Humanplasma – stabile Ausgangslage für reproduzierbare Kontrollmessungen (Reproduzierbarkeit in 4 externen Prüfzentren bestimmt) Handhabung wie eine Patientenprobe – kein zusätzliches Zubehör außer Schere zum Öffnen der Pipette Vollpipette dient zugleich der Rekonstitution und dem Probenauftrag Erfüllt die Anforderungen der Qualitätssicherung nach RiliBÄK (Teil B2) für die Gerinnungsdiagnostik Nur für Fachpersonal – CE-Kennzeichnung als In-vitro-Diagnostikum Technische Daten Produktname CoaguChek® aPTT Controls Hersteller Roche Diagnostics Produkttyp Kontrolllösung (lyophilisiertes, antikoaguliertes Humanplasma) Kompatibles Gerät Ausschließlich CoaguChek® Pro II Benötigte Teststreifen CoaguChek® aPTT Test (nicht im Lieferumfang) Zweck Systemprüfung und Qualitätskontrolle der aPTT-Messung Kontrolllevel Ein Kontrolllevel (chargenspezifische Sollwerte über Code-Chip) Packungsinhalt 4 Flaschen Kontrollplasma à 1 ml, 4 Diluent-Vollpipetten, 1 Code-Chip Temperierzeit Mindestens 15 Minuten auf Raumtemperatur Rekonstitutionszeit 5 Minuten; danach innerhalb von 5 Minuten verwenden Lagerung 2–8 °C (Kühlware) Haltbarkeit Lyophilisiert: bis Verfallsdatum. Rekonstituiert: 5 Minuten CE-Kennzeichnung CE (In-vitro-Diagnostikum) Einsatzbereich Nur zur professionellen In-vitro-Diagnostik (Praxis/Klinik) Anwendung Kontrollflasche und Vollpipette mindestens 15 Minuten vor dem Anlösen auf Raumtemperatur bringen. Kontrollflasche öffnen. Die gesamte Flüssigkeit der Vollpipette aus der Kapillare in den Hohlkörper schütteln. Spitze der Vollpipette 3–5 mm unterhalb der Schweißstelle mit einer Schere abschneiden; Flüssigkeitsverlust vermeiden. Inhalt der Vollpipette vollständig in die Kontrollflasche überführen; keine Flüssigkeit im Hohlkörper zurücklassen. Geleerte Vollpipette in die Flasche einstellen. Lyophilisat durch vorsichtiges Schwenken anlösen, Luftblasenbildung vermeiden; während der Rekonstitutionszeit von 5 Minuten gelegentlich leicht schwenken und auf vollständige Lösung achten. Code-Chip für die Qualitätskontrolle in das CoaguChek® Pro II einlegen. Gerät und aPTT-Teststreifen gemäß Bedienerhandbuch und Methodenblatt vorbereiten. Mit der Vollpipette einen hängenden Tropfen Kontrolllösung luftblasenfrei auf das Auftragsfeld des Teststreifens auftragen; gegebenenfalls den ersten Tropfen verwerfen. Kontrolllösung innerhalb von36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
ZOTERNEN Lager, Miniaturlager, Praktisch Für Medizinische Geräte Und Instrumente, Kryotechnik, Optische InstrumenteMerkmale: 1. Keramiklager eignen sich für den Einsatz in rauen Umgebungen mit korrosiven Flüssigkeiten, da Keramik nahezu korrosionsbeständig ist. 2. Aufgrund der geringeren Dichte und des deutlich geringeren Gewichts von Keramikkugeln im Vergleich zu Stahl kann die Zentrifugalkraft beim äußeren Hub während der Rotation um 40 % reduziert werden, wodurch die Lebensdauer erheblich verlängert wird. 3. Keramik ist weniger anfällig für Wärmeausdehnung als Stahl; daher können sie bei ausreichendem Lagerspiel auch in Umgebungen mit stärkeren Temperaturschwankungen eingesetzt werden. 4. Der Elastizitätsmodul von Keramik ist höher als der von Stahl, wodurch Keramik unter Belastung weniger leicht verformt wird. Dies kann die Arbeitsgeschwindigkeit erhöhen und eine höhere Präzision ermöglichen. 5. Weit verbreitet in Medizingeräten und -instrumenten, Kryotechnik, optischen Instrumenten, Hochgeschwindigkeitsmaschinen, Hochgeschwindigkeits-Elektromaschinen, Druckmaschinen, Lebensmittelverarbeitungsmaschinen, Luft- und Raumfahrt, Navigation, Erdöl- und Chemieindustrie. Spezifikationen: Eigenschaften: Das Keramikkugellager eignet sich für den Betrieb unter rauen Bedingungen mit korrosiven Flüssigkeiten, da Keramik nahezu korrosionsbeständig ist. Aufgrund der geringen Dichte der Keramikkugeln und ihres deutlich geringeren Gewichts im Vergleich zu Stahl kann die Zentrifugalkraft auf den Außenhub während der Rotation um 40 % reduziert werden, wodurch die Lebensdauer erheblich verlängert wird. Keramik ist weniger anfällig für Wärmeausdehnung als Stahl; daher kann sie bei ausreichendem Lagerspiel auch in Umgebungen mit stärkeren Temperaturschwankungen eingesetzt werden. Der Elastizitätsmodul von Keramik ist höher als der von Stahl, wodurch sie weniger anfällig für Verformungen unter Belastung ist, was die Arbeitsgeschwindigkeit erhöht und eine höhere Präzision ermöglicht. Sie werden in großem Umfang eingesetzt in medizinischen Geräten und Instrumenten, der Kryotechnik, optischen Instrumenten, Hochgeschwindigkeitsmaschinen, elektrischen Hochgeschwindigkeitsmaschinen, Druckmaschinen, Lebensmittelverarbeitungsmaschinen, Luft- und Raumfahrt, Navigation, Erdöl, Chemie, Automobilindustrie, Elektronik, Metallurgie, Elektrizitätswirtschaft, Textilindustrie und Pumpen. Spezifikation: Modell 6802-2RS Innendurchmesser: 15 mm / 0,6 Zoll Außendurchmesser: 24 mm / 0,9 Zoll Dicke: 5 mm / 0,2 Zoll Farbe: Weiß Typ: 6802-2RS Vollkeramiklager Material: Zirkonoxidkeramik Wälzkörper: Einreihig Hubtyp: Rillenlager Gewicht: ca. 9 g / 0,3 oz Lieferumfang: 1 * Lager33,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LEDE Elektromagnetische Wasserpumpe Für Espressomaschinen Und Medizinische Geräte, Eu-230v-stecker (eap4)Willkommen in unserem Shop! Diese Pumpe aus Eisen, Edelstahl und nichtmetallischen Werkstoffen ist brandneu, hochwertig, robust und langlebig. Sie eignet sich für vielfältige Anwendungen, z. B. für Wasserpumpen in Kaffeemaschinen, medizinischen Geräten und Waschmaschinen. Die Pumpe bietet einen stabilen Wasserdurchfluss, schnelle Wärmeableitung und eine lange Lebensdauer. Sie zeichnet sich durch hohen Druck, hohen Wasserdurchfluss, einen extrem leisen Betrieb und ein dicht schließendes, auslaufsicheres Design aus. Dank ihrer kompakten Größe lässt sie sich einfach installieren. Die hochwertige Verarbeitung und das robuste Material gewährleisten eine lange Lebensdauer. Zustand: 100 % neu. Material: Eisen, Edelstahl, nichtmetallische Werkstoffe. Farbe: Wie abgebildet. Typ: EAP4, EAP5 (optional). Abmessungen: ca. 12,4 × 5,5 × 5,4 cm. Gewicht: ca. 435 g. Lieferumfang: 1 x Wasserpumpe für Kaffeemaschinen.50,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3-stufiger Rollwagen mit 2 Schubladen für medizinische Geräte im Schönheitssalon (Blau)Robust und hochwertig: Der Artikel besteht aus ausgewähltem ABS, was ihn stoßfest und verschleißfest macht. Dadurch bleibt er praktisch und ästhetisch, ohne häufig ersetzt werden zu müssen. Großzügiger Stauraum: Er bietet 3 offene Regalböden für einfachen Zugriff und Organisation sowie 2 geräumige Schubladen mit leichtgängigen, geräuscharmen Schienen, die ausreichend Platz für Ihre wichtigsten Dinge bieten. 50 kg, sodass Sie Ihre wichtigsten Gegenstände sicher darauf abstellen können. Flexible Mobilität und sichere Positionierung: Ausgestattet mit vier Lenkrollen für einfache Manövrierbarkeit sowie zwei Feststellbremsen für mehr Stabilität im Stand.338,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Roche Diagnostik CoaguChek aPTT Control (4 x 1 ml) für CoaguChek Pro II Geräte 07682565003Roche CoaguChek® aPTT Controls – Kontrolllösung für CoaguChek Pro II (4 × 1 ml) Die CoaguChek® aPTT Controls von Roche Diagnostics dienen der Systemprüfung und Qualitätskontrolle der aPTT-Messung (aktivierte partielle Thromboplastinzeit) mit dem CoaguChek® Pro II Messgerät und den CoaguChek® aPTT Teststreifen. Als lyophilisiertes Humanplasma mit chargenspezifischem Code-Chip ermöglichen sie eine reproduzierbare Überprüfung der Systemfunktion direkt am Point-of-Care. Die Kontrollen werden durch Anlösen des lyophilisierten Plasmas mit der beiliegenden Diluent-Pipette (Calciumchlorid und Konservierungsmittel in Wasser) gebrauchsfertig gemacht und anschließend wie eine Patientenprobe auf den aPTT-Teststreifen aufgetragen. Der Code-Chip enthält die chargenspezifischen Sollwerte und Bereiche; das CoaguChek® Pro II übernimmt die Parametrierung automatisch und zeigt Kontrollbereich, Messwert und Beurteilung an. Der Wert wird automatisch als Kontrollwert im Gerät gespeichert. Die CoaguChek® aPTT Controls sind Kühlware (2–8 °C) und ausschließlich für den professionellen Einsatz durch geschultes medizinisches Fachpersonal in Praxis und Klinik bestimmt. Die Kontrollintervalle und Kontrollgrenzen sollten den individuellen Anforderungen der jeweiligen Einrichtung angepasst werden. Produktmerkmale auf einen Blick Zuverlässige Qualitätskontrolle der aPTT-Messung direkt am Point-of-Care – ohne aufwendige Laborvorbereitung Chargenspezifische Sollwerte über Code-Chip – keine manuelle Eingabe von Kontrollbereichen nötig Automatische Anzeige von Kontrollbereich, Messwert und Beurteilung; Kontrollwert wird im Gerät gespeichert Lyophilisiertes Humanplasma – stabile Ausgangslage für reproduzierbare Kontrollmessungen (Reproduzierbarkeit in 4 externen Prüfzentren bestimmt) Handhabung wie eine Patientenprobe – kein zusätzliches Zubehör außer Schere zum Öffnen der Pipette Vollpipette dient zugleich der Rekonstitution und dem Probenauftrag Erfüllt die Anforderungen der Qualitätssicherung nach RiliBÄK (Teil B2) für die Gerinnungsdiagnostik Nur für Fachpersonal – CE-Kennzeichnung als In-vitro-Diagnostikum Technische Daten Produktname CoaguChek® aPTT Controls Hersteller Roche Diagnostics Produkttyp Kontrolllösung (lyophilisiertes, antikoaguliertes Humanplasma) Kompatibles Gerät Ausschließlich CoaguChek® Pro II Benötigte Teststreifen CoaguChek® aPTT Test (nicht im Lieferumfang) Zweck Systemprüfung und Qualitätskontrolle der aPTT-Messung Kontrolllevel Ein Kontrolllevel (chargenspezifische Sollwerte über Code-Chip) Packungsinhalt 4 Flaschen Kontrollplasma à 1 ml, 4 Diluent-Vollpipetten, 1 Code-Chip Temperierzeit Mindestens 15 Minuten auf Raumtemperatur Rekonstitutionszeit 5 Minuten; danach innerhalb von 5 Minuten verwenden Lagerung 2–8 °C (Kühlware) Haltbarkeit Lyophilisiert: bis Verfallsdatum. Rekonstituiert: 5 Minuten CE-Kennzeichnung CE (In-vitro-Diagnostikum) Einsatzbereich Nur zur professionellen In-vitro-Diagnostik (Praxis/Klinik) Anwendung Kontrollflasche und Vollpipette mindestens 15 Minuten vor dem Anlösen auf Raumtemperatur bringen. Kontrollflasche öffnen. Die gesamte Flüssigkeit der Vollpipette aus der Kapillare in den Hohlkörper schütteln. Spitze der Vollpipette 3–5 mm unterhalb der Schweißstelle mit einer Schere abschneiden; Flüssigkeitsverlust vermeiden. Inhalt der Vollpipette vollständig in die Kontrollflasche überführen; keine Flüssigkeit im Hohlkörper zurücklassen. Geleerte Vollpipette in die Flasche einstellen. Lyophilisat durch vorsichtiges Schwenken anlösen, Luftblasenbildung vermeiden; während der Rekonstitutionszeit von 5 Minuten gelegentlich leicht schwenken und auf vollständige Lösung achten. Code-Chip für die Qualitätskontrolle in das CoaguChek® Pro II einlegen. Gerät und aPTT-Teststreifen gemäß Bedienerhandbuch und Methodenblatt vorbereiten. Mit der Vollpipette einen hängenden Tropfen Kontrolllösung luftblasenfrei auf das Auftragsfeld des Teststreifens auftragen; gegebenenfalls den ersten Tropfen verwerfen. Kontrolllösung innerhalb von36,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Untersuchung und Diagnostik für Rettungsdienst und NotfallmedizinUntersuchung und Diagnostik für Rettungsdienst und Notfallmedizin , Einzigartiges Werk zu Untersuchung und Diagnostik speziell für Präklinik und Notaufnahme! Dieses Buch bietet Ihnen umfassendes Wissen zur klinischen Untersuchung von Patient*innen speziell für die präklinische Notfallmedizin, Rettungsdienst und Notaufnahme. Mit diesem Buch erlernen und vertiefen Sie Methoden der zielgerichteten Kurzanamnese, Softskills und Untersuchungstechniken, um eine Arbeitshypothese zu stellen und eine Entscheidung für die passende Weiterversorgung des Patienten zu treffen. So können Sie die Aufgaben in der Versorgung von Patient*innen in der Notfallversorgung besser bewältigen und auch die Patientensicherheit erhöhen. Das Buch bietet: Ablauf von Untersuchungen der verschiedenen Organsysteme Pathologische Befunden, Schnelltests, Blickdiagnostik Dokumentation und Übergabe Differentialdiagnostik anhand von Leitsymptomen Alle Inhalte entsprechen der neusten Leitlinien, Scores und Guidelines. , Retuschestifte & Spray > Autopflege & Aufbereitung , Erscheinungsjahr: 20230413, Redaktion: Jahn, Matthias~Löwe, Frank~Praetz, Michael~Jähnichen, Gunnar, Seitenzahl/Blattzahl: 392, Abbildungen: 250 farbige Abbildungen, Keyword: Untersuchung; Ersteinschätzung; Rettungsdienst; Notfallsanitäter; Rettungssanitäter; Notfall; Notaufnahme; Anamnese; Diagnose; Diagnostik; Sonografie; Sonographie; Notfallsanitäterausbildung; Ausbildung, Fachschema: Notfall~Anamnese~Medizin / Anamnese~Untersuchung (medizinisch)~Akutmedizin~Medizin / Notfallmedizin~Notarzt~Notfallmedizin~Rettungsdienst, Fachkategorie: Untersuchung von Patienten~Notfallmedizin~Erste Hilfe, Rettungsdienst, Warengruppe: TB/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 271, Breite: 213, Höhe: 20, Gewicht: 1084, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.